Пассивный доход — это прибыль, которая поступает без постоянного вашего участия в её создании. Это могут быть выплаты по банковским вкладам, дивиденды от акций, купоны по облигациям, арендная плата от недвижимости или комиссионные от интеллектуальной собственности. Главное условие: доход должен приходить регулярно, а вы не тратите время на его получение каждый месяц.
Расчёт начинается с простой формулы. Если у вас есть капитал в размере 500 000 рублей и он приносит 8% годовых, то ежегодно вы получите 40 000 рублей. Разделив на 12 месяцев, получим 3 330 рублей в месяц. Но это теория. На практике нужно вычесть налоги и учесть инфляцию, которая съедает покупательную способность денег.
Банк вправе удерживать налог на доход физического лица (НДФЛ) 13%, если доход по вкладу превысит 210 000 рублей в год. На нашем примере налог составит около 3 900 рублей, и чистый доход упадёт до 36 100 рублей за год. Это меньше половины номинальной доходности в реальном выражении.
Правило 4 процентов и его применение к российскому рынку
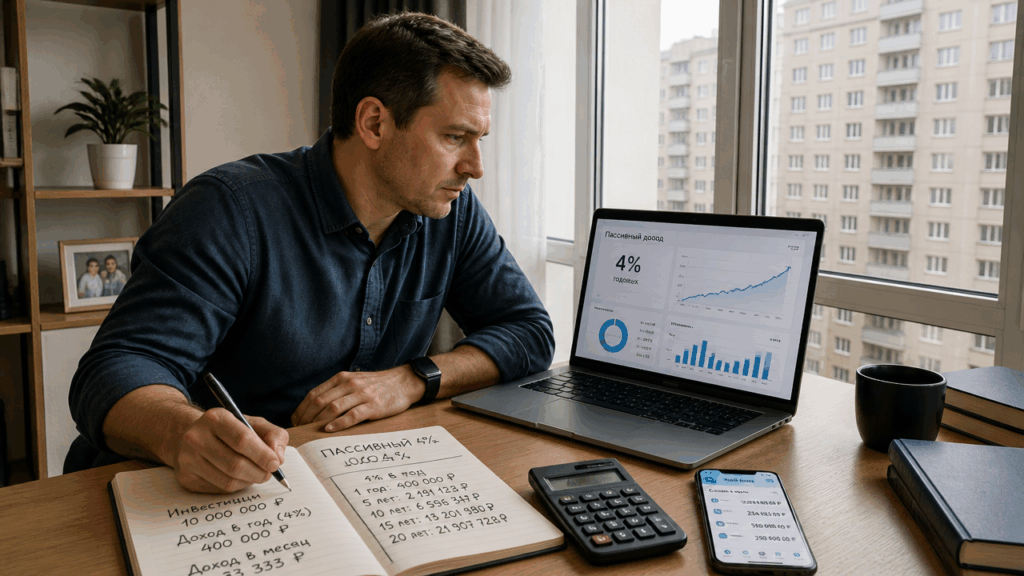
Правило 4 процентов зародилось на американском рынке акций и облигаций. Его суть простая: если ежегодно снимать 4% от портфеля, то капитала хватит на 25 лет без учёта инфляции. На практике это означает, что инвестор вложил 1 000 000 рублей, может ежегодно снимать 40 000 рублей и при этом сохранить базовую сумму.
Для России эта стратегия требует корректировки. Американская доходность фондового рынка за последние 30 лет составила около 10% годовых, в России среднегодовая доходность индекса MOEX колеблется в диапазоне 8-12% в зависимости от периода. Если брать консервативный сценарий с 8% доходностью, то при 4% снятиях остаток будет расти на 4% ежегодно, что опережает инфляцию.
На примере это выглядит так. Вы накопили 2 000 000 рублей и вложили в портфель из дивидендных акций и облигаций. В первый год доход составил 160 000 рублей (8%), вы сняли 80 000 рублей (4%), остаток вырос на 80 000 рублей. На второй год капитал уже 2 080 000 рублей, доход выше, а ваши снятия растут с инфляцией.
Инфляция: враг номинального дохода
Инфляция в России за последние три года колебалась в пределах 5-11% годовых. Это значит, что рубль теряет стоимость быстрее, чем растёт ваш доход на депозитах с низкими ставками. Депозит под 5% годовых при инфляции 8% фактически приносит отрицательный доход в -3% в реальном выражении.
Рассчитаем конкретно. На вклад в 300 000 рублей под 6% вы получите 18 000 рублей за год. После уплаты НДФЛ останется около 15 500 рублей. Но инфляция в 7% означает, что товары, которые стоили 300 000 рублей, через год будут стоить примерно 321 000 рублей. Ваш реальный капитал упал на 5 500 рублей, несмотря на положительный номинальный доход.
Чтобы защитить деньги от инфляции, нужна доходность выше инфляционного уровня. При текущей инфляции в 8-9% годовых депозит должен приносить минимум 10-12% для роста в реальном выражении. Это возможно, но требует либо повышенного риска, либо специальных условий (например, новые вклады получают повышенные ставки в некоторых банках).
Калькулятор пассивного дохода: как правильно считать
Рабочий калькулятор пассивного дохода принимает четыре входных параметра: стартовый капитал, ежемесячные дополнительные инвестиции, среднегодовая доходность и период накопления. На выходе вы получаете финальный размер капитала, сумму инвестиционного дохода и ежемесячный пассивный доход.
Пример расчёта. Стартовый капитал 500 000 рублей, ежемесячные вложения 10 000 рублей, доходность 10% годовых, срок 10 лет. За первый год капитал вырастет с 500 000 до примерно 637 000 рублей (включая регулярные взносы и 10% доход). К концу 10 лет при сложном проценте сумма достигнет примерно 2 200 000 рублей. Месячный доход на такой капитал при 10% доходности — около 18 300 рублей.
При использовании калькулятора важно проверить, учитывает ли он налоги. Для России нужно вычесть 13% НДФЛ на доход выше налоговых лимитов и 20% на прирост при продаже акций (если это долгосрочное владение, есть льготы). После налогов реальная доходность упадёт на 2-3 процентных пункта, что существенно при длительном горизонте инвестирования.
Инструменты пассивного дохода с реальными цифрами
Банковские вклады и накопительные счета
Депозит под 16% годовых на сумму 400 000 рублей принесёт в первый год 64 000 рублей до налога. После НДФЛ на сумму, превышающую необлагаемый лимит, чистыми остаётся около 58 000 рублей. Это надёжный доход, но при инфляции в 8% реальная прибыль снижается вдвое, до 3 000 рублей в реальном выражении.
Облигации: государственные и корпоративные
Государственная облигация с купоном 8% приносит полугодовые выплаты. На портфель государственных облигаций в 600 000 рублей вы получите 48 000 рублей в год четырьмя платежами по 12 000 рублей. Государственные облигации облагаются налогом на доход 35%, что унизит выплаты до 31 200 рублей чистыми. Корпоративные облигации платят больше (10-12%), но несут риск дефолта эмитента.
Дивидендные акции
Портфель из акций крупных российских компаний с среднегодовой дивидендной доходностью 10-12% на вложенные 800 000 рублей принесёт 80 000-96 000 рублей дивидендов в год. После уплаты налога 13% останется 70 000-83 000 рублей. Но дивиденды могут быть сокращены при кризисе, и цена самих акций упадёт на 20-30%, требуя терпения к просадкам.
Сдача недвижимости в аренду
Квартира стоимостью 3 000 000 рублей в московском спальном районе сдаётся за 50 000 рублей в месяц. Годовой доход составит 600 000 рублей или 20% номинально. После налога на имущество (0.1-0.3% от кадастровой стоимости), расходов на ремонт и управление придётся на конечный доход примерно 300 000 рублей в год, это 10% чистыми. Недвижимость — антикризисный актив, защищающий капитал от инфляции через рост цены самого имущества.
Увеличение пассивного дохода: три рабочих способа
Увеличение базового капитала — самый эффективный способ. Каждые добавленные 100 000 рублей при доходности 10% дают прирост на 10 000 рублей в год. Отказ от излишних расходов и направление сбережений в инвестиции ускорит рост в несколько раз быстрее, чем поиск на 1-2% более высокой доходности.
Реинвестирование дохода запускает сложный процент. Если вместо снятия дивидендов вы реинвестируете их обратно в портфель, капитал растёт экспоненциально. За 20 лет при доходности 10% и реинвестировании без снятий 500 000 рублей превратятся в 3 300 000 рублей. Это в два раза больше, чем при снятии дохода каждый год.
Диверсификация доходных источников снижает риск и может повысить среднюю доходность. Вместо вложения всего капитала в депозит под 10%, разделите: 40% в депозит (8%), 30% в облигации (9%), 20% в дивидендные акции (11%), 10% в недвижимость (10%). Средневзвешенная доходность составит около 9.3%, но просадки будут меньше, и вы сохраните часть капитала в ликвидной форме.
Финансовая подушка из 6 месяцев расходов — обязательное условие перед стартом инвестирования. При расходах 80 000 рублей в месяц нужен резерв в 480 000 рублей на накопительном счёте. Без этого буфера любой форс-мажор заставит продавать активы в убыток, разрушая долгосрочный план. Сначала защита, потом рост.